欢迎来到猿辅导!
八折表示按原价的百分之八十支付,不是减去原价的百分之八十。求现价时用原价乘折扣率,反求原价时用现价除以折扣率。若还有满减或第二次折扣,必须逐步确认优惠条件与计算标准。下文全部价格和活动均为原创数学假设,不是猿辅导或任何商家的实际报价。
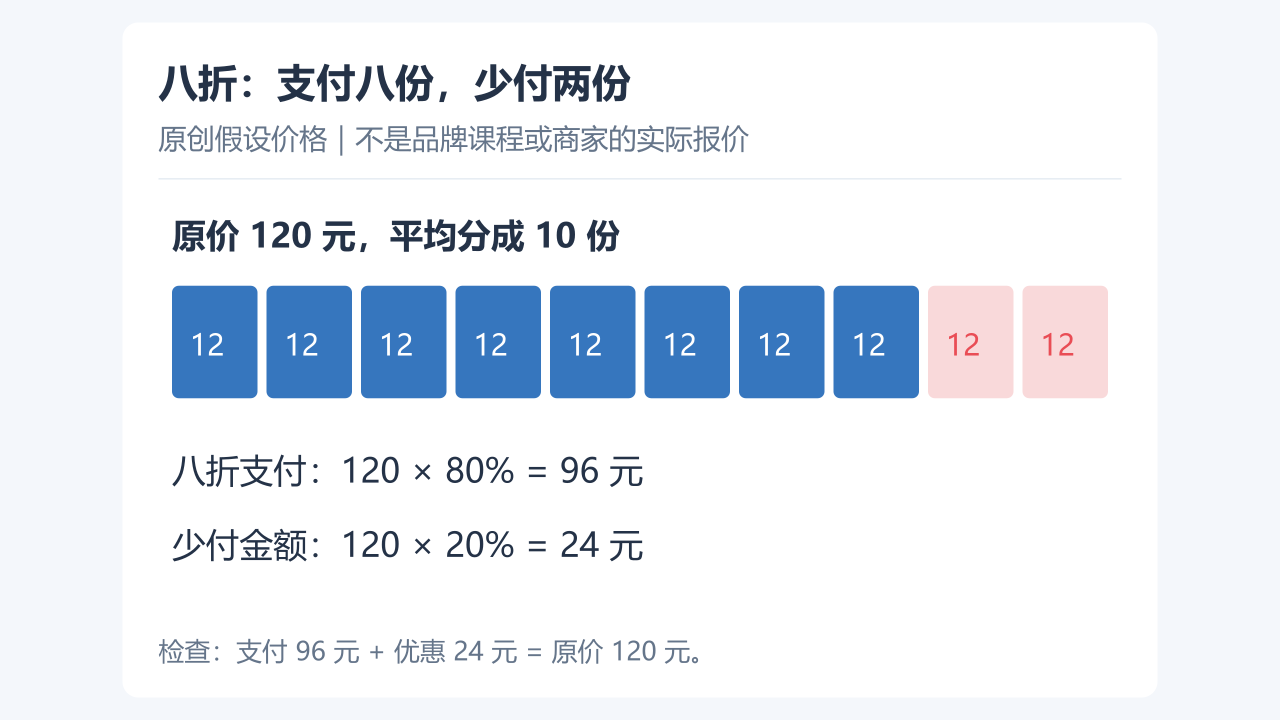
假设一个文具套装原价一百二十元,按八折出售。先写清原价是一百二十元,支付比例是八除以十,即百分之八十,再计算一百二十乘百分之八十,得到现价九十六元。优惠金额则是一百二十减九十六,等于二十四元。这三个数分别回答三个问题,不能互换。
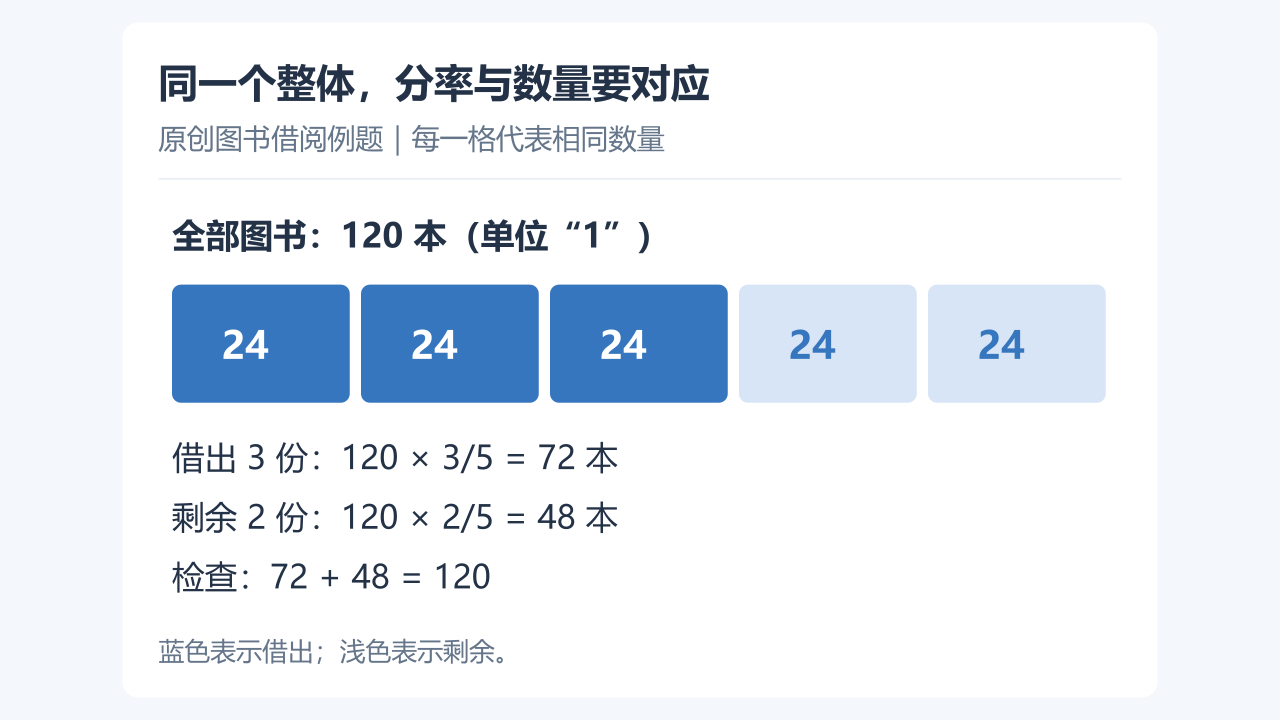
可以把原价看作十个相同的小份,每份十二元。八折支付八份,少付两份,所以少付的是原价的百分之二十。若把八折误写成一百二十乘百分之二十,就只算出了少付的钱,不能把它作为收款金额。
估算也能帮助检查:八折接近原价,结果应该比一百二十略小,不应只有二十多元。估算不代替准确计算,却能先排除把“支付比例”和“减少比例”倒置的答案。
假设另一套文具八折后的现价也是九十六元,要还原原价,可设原价为一个未知数。原价乘百分之八十等于九十六,因此原价等于九十六除以百分之八十,结果是一百二十元。把结果代回,一百二十乘百分之八十确实等于九十六,才完成检查。
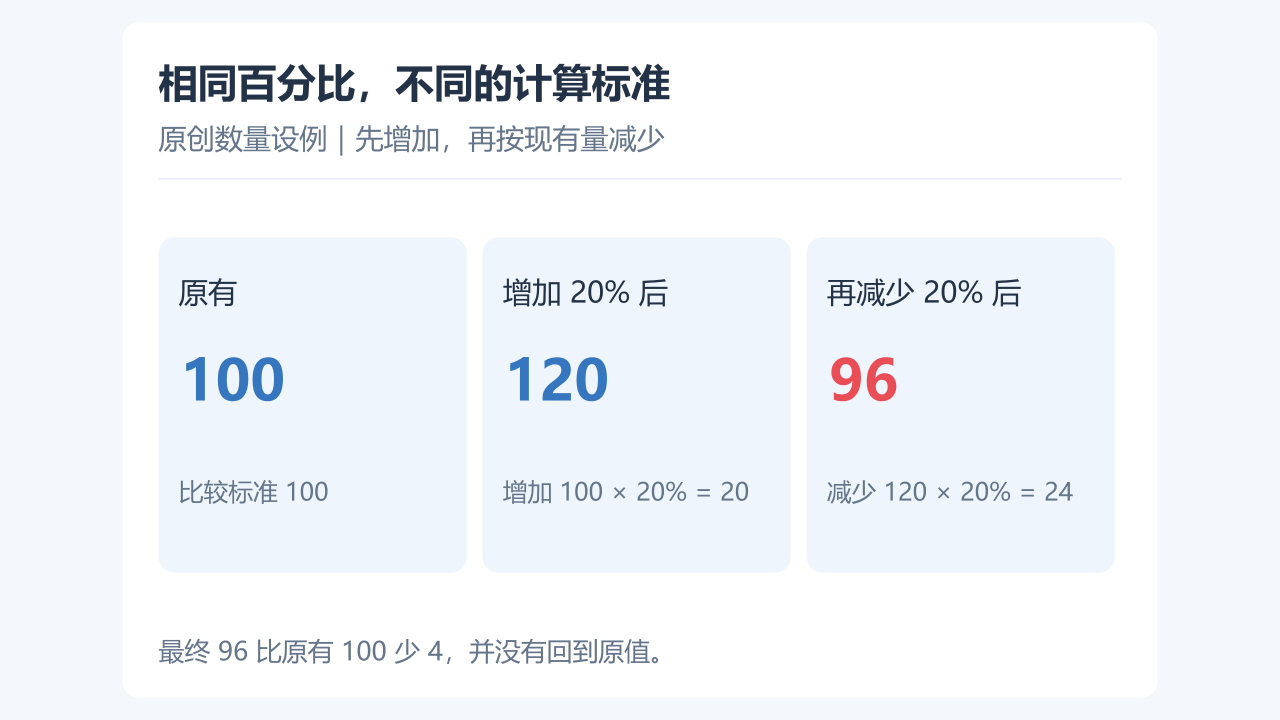
为什么不能九十六再加百分之二十?因为被减少的百分之二十以原价为标准,而九十六是现价。九十六乘一点二等于一百一十五点二,标准已经改变,代回打八折也不会得到九十六。要还原整个原价,应将已知的八份先还原到一份,再扩大到十份。
如果已知的是优惠二十四元且八折出售,就要用二十四除以百分之二十求原价。已知量变了,对应分率也要随之改变,不能看到“八折”就让所有已知金额都除以百分之八十。
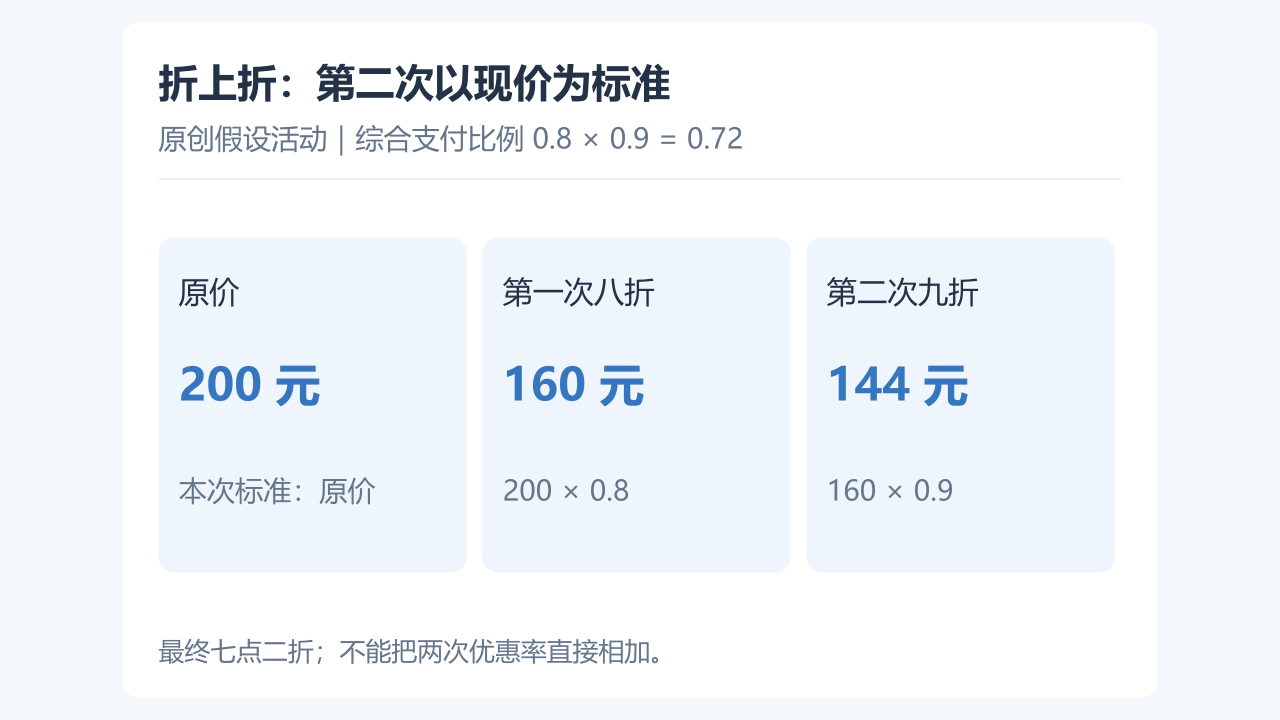
原创活动设例:原价二百元,先打八折,再在第一次现价上打九折。第一步二百乘零点八,得到一百六十元;第二步一百六十乘零点九,得到一百四十四元。综合支付比例是零点八乘零点九等于零点七二,相当于原价的七点二折。
两次优惠分别少付四十元和十六元,合计五十六元。不能把少付的百分之二十与百分之十直接相加成百分之三十,因为第二次少付的十个百分点是相对一百六十元计算的。每一行都写出当次金额,会比背“折上折用乘法”更容易检查。
若活动只对指定商品或某一部分金额适用,就不能对整个订单统一相乘。本例假定同一件商品的全部金额都参加两次折扣,没有运费、上限或排除条款,离开这些假设必须重新读条件。
再设原价二百元,规则甲是先打八折,折后满一百五十元再减二十元。折后金额一百六十元达到门槛,所以最后支付一百四十元。若同样的规则用于原价一百八十元的商品,折后只有一百四十四元,未达到门槛,就不能再减二十元。
规则乙若写成“原价满二百元先减二十元,余款再八折”,二百元的商品会先变成一百八十元,再支付一百四十四元。两个活动都出现二百、八折和二十,结果却不同,因为门槛口径和运算顺序不同。
满减对于不同原价产生的实际优惠比例也可能不同。不要把“减二十元”固定解释为九折或八折。先列支付金额,再用支付金额除以原价,才能得到本次交易在这些假设下的实际支付比例。
练习一:原价八十元,七五折后多少钱?七五折等于百分之七十五,八十乘零点七五等于六十元,优惠二十元。常见错法是把七五折写成百分之七点五,得到过小的结果;先把折数除以十可以避免这个错误。
练习二:九折后现价一百零八元,求原价和优惠金额。原价一百零八除以零点九等于一百二十元,优惠金额十二元。检验一百二十减十二等于一百零八;十二占一百二十的百分之十,恰好符合九折。
练习三:原价一百元,先八折,再减十元,与直接七折是否相同?前者一百乘零点八减十等于七十元,本题恰好相同。换成原价二百元,前者一百五十元,直接七折一百四十元,就不相同。一个设例相等不能推出两条规则普遍相等。
整理草稿时可依次写“原价是多少、哪一个比例、计算后是什么钱、后续条件是否满足”。最终答案若是金额就带元,若是支付比例就写百分数或折数,不能把七十二元写成七点二折而不说明原价。
当实际订单还有不同商品、优惠券互斥或封顶规则时,需要按明确条款分别计算。这里学习的是数量关系,不据此判断真实活动一定适用。能够解释每个算式的标准量,并能代回检查,比只记住几个促销名称更有用。